Um projeto em análise na Câmara dos Deputados prevê uma mudança na forma como as despesas educacionais de pessoas autistas são consideradas na declaração do Imposto de Renda. O texto permite a dedução integral dos valores pagos com educação, sem que esses gastos fiquem submetidos ao limite geral previsto para as despesas com instrução.
A proposta trata de uma exceção específica dentro das regras do IR. Na prática, o contribuinte que tiver despesas educacionais relacionadas a uma pessoa autista poderá lançar o valor integral pago, desde que atendidas as exigências previstas na legislação e no próprio projeto.
O objetivo da medida, conforme a matéria da Agência Câmara de Notícias, é alterar o tratamento tributário dado a esse tipo de gasto. O texto ainda está em tramitação e, portanto, não muda as regras atualmente aplicadas à declaração do Imposto de Renda.
Como funciona a mudança prevista
As normas do Imposto de Renda estabelecem um limite para a dedução de despesas com educação. Esse teto é aplicado aos gastos informados pelo contribuinte na declaração anual e impede que valores acima do limite sejam abatidos integralmente da base de cálculo do imposto.
O projeto propõe que as despesas educacionais de pessoas autistas tenham tratamento diferente. Em vez de serem contabilizadas dentro do limite geral, elas poderiam ser deduzidas integralmente, de acordo com o valor efetivamente pago pelo contribuinte.
A alteração não representaria uma dedução automática para qualquer despesa relacionada ao autismo. O texto se refere especificamente aos gastos educacionais e prevê sua retirada da regra geral que limita o abatimento das despesas com instrução.
Com isso, a declaração passaria a distinguir esse tipo de despesa das demais deduções educacionais. O cálculo levaria em consideração o custo declarado para a educação da pessoa autista, sem a aplicação do teto destinado às despesas de instrução em geral.
Regra ainda depende da tramitação
A proposta não está em vigor. Para que a mudança passe a valer, o texto precisa seguir o processo legislativo na Câmara dos Deputados e nas demais etapas previstas para a aprovação de uma nova regra. Até a conclusão desse processo, continuam valendo as normas atuais do Imposto de Renda.
Também não há, neste momento, autorização para que contribuintes alterem a declaração com base na medida. A possibilidade de dedução integral somente poderá ser aplicada se o projeto for aprovado e entrar em vigor nos termos definidos pela legislação.
O andamento da proposta poderá incluir análise pelas comissões responsáveis, discussões sobre o conteúdo e eventuais alterações no texto. A versão final dependerá das decisões tomadas durante a tramitação legislativa.
Impacto na declaração anual
Se aprovada, a mudança poderá alterar a forma de lançamento das despesas educacionais de pessoas autistas no Imposto de Renda. O contribuinte deixaria de considerar esses valores exclusivamente dentro do limite geral aplicado às despesas com instrução.
A proposta está relacionada ao reconhecimento, para fins tributários, de que os gastos educacionais de uma pessoa autista podem ser superiores ao valor permitido pela regra geral de dedução. Por isso, o projeto estabelece um tratamento específico para esse grupo de despesas.
O texto não cria uma dedução para todas as despesas ligadas ao acompanhamento de pessoas autistas. O alcance indicado na matéria é educacional. Gastos de outra natureza não são abrangidos pela previsão descrita no projeto.
A medida também não elimina a necessidade de comprovação dos pagamentos. Como ocorre com as demais informações prestadas ao Fisco, o contribuinte deverá observar as regras aplicáveis à declaração e manter os documentos relativos às despesas informadas, caso a proposta seja aprovada.
O que permanece igual por enquanto
Enquanto o projeto não for aprovado e transformado em norma válida, as despesas educacionais continuam sujeitas às regras vigentes do Imposto de Renda. Isso significa que o contribuinte não pode aplicar, por conta própria, a exceção prevista no texto em análise.
A declaração deve seguir as orientações oficiais relativas ao ano-calendário correspondente. O lançamento de despesas sem respaldo na legislação em vigor pode gerar inconsistências e exigir esclarecimentos à administração tributária.
A proposta também não altera, por si só, outras regras do Imposto de Renda. O texto se concentra no tratamento das despesas educacionais de pessoas autistas e na possibilidade de que esses valores sejam deduzidos integralmente, fora do limite geral.
Próximas etapas
O projeto continuará sujeito à análise do Congresso Nacional. Durante a tramitação, os parlamentares poderão discutir a abrangência da medida, os critérios para comprovação das despesas e a forma de aplicação da eventual nova regra.
Somente ao final do processo legislativo será possível saber se a proposta será aprovada, se sofrerá mudanças ou se deixará de avançar. Até lá, a previsão de dedução integral permanece como uma possibilidade em avaliação.
A iniciativa coloca no centro do debate a diferença entre o custo da educação de pessoas autistas e o limite estabelecido para as deduções educacionais na declaração anual. Caso seja aprovada, a nova regra poderá permitir que o Imposto de Renda considere o valor integral desses gastos, conforme os critérios definidos no texto final.
Fonte: Agência Câmara de Notícias.
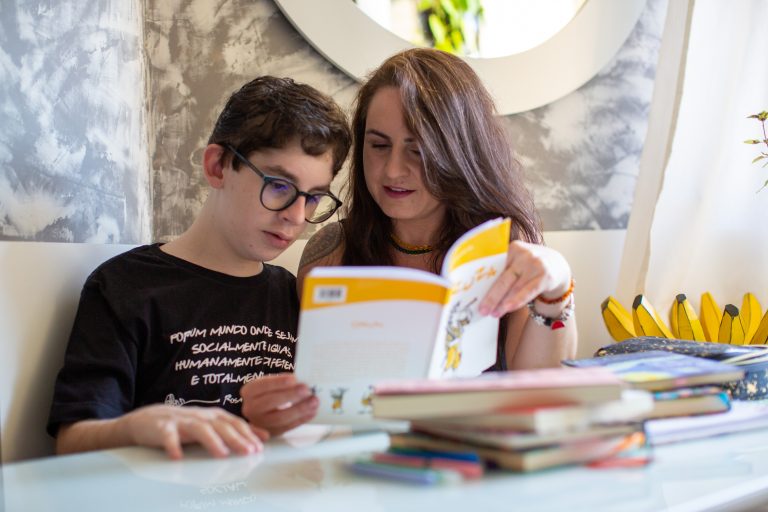
Foto: Fabio Rodrigues-Pozzebom/Agência Brasil.