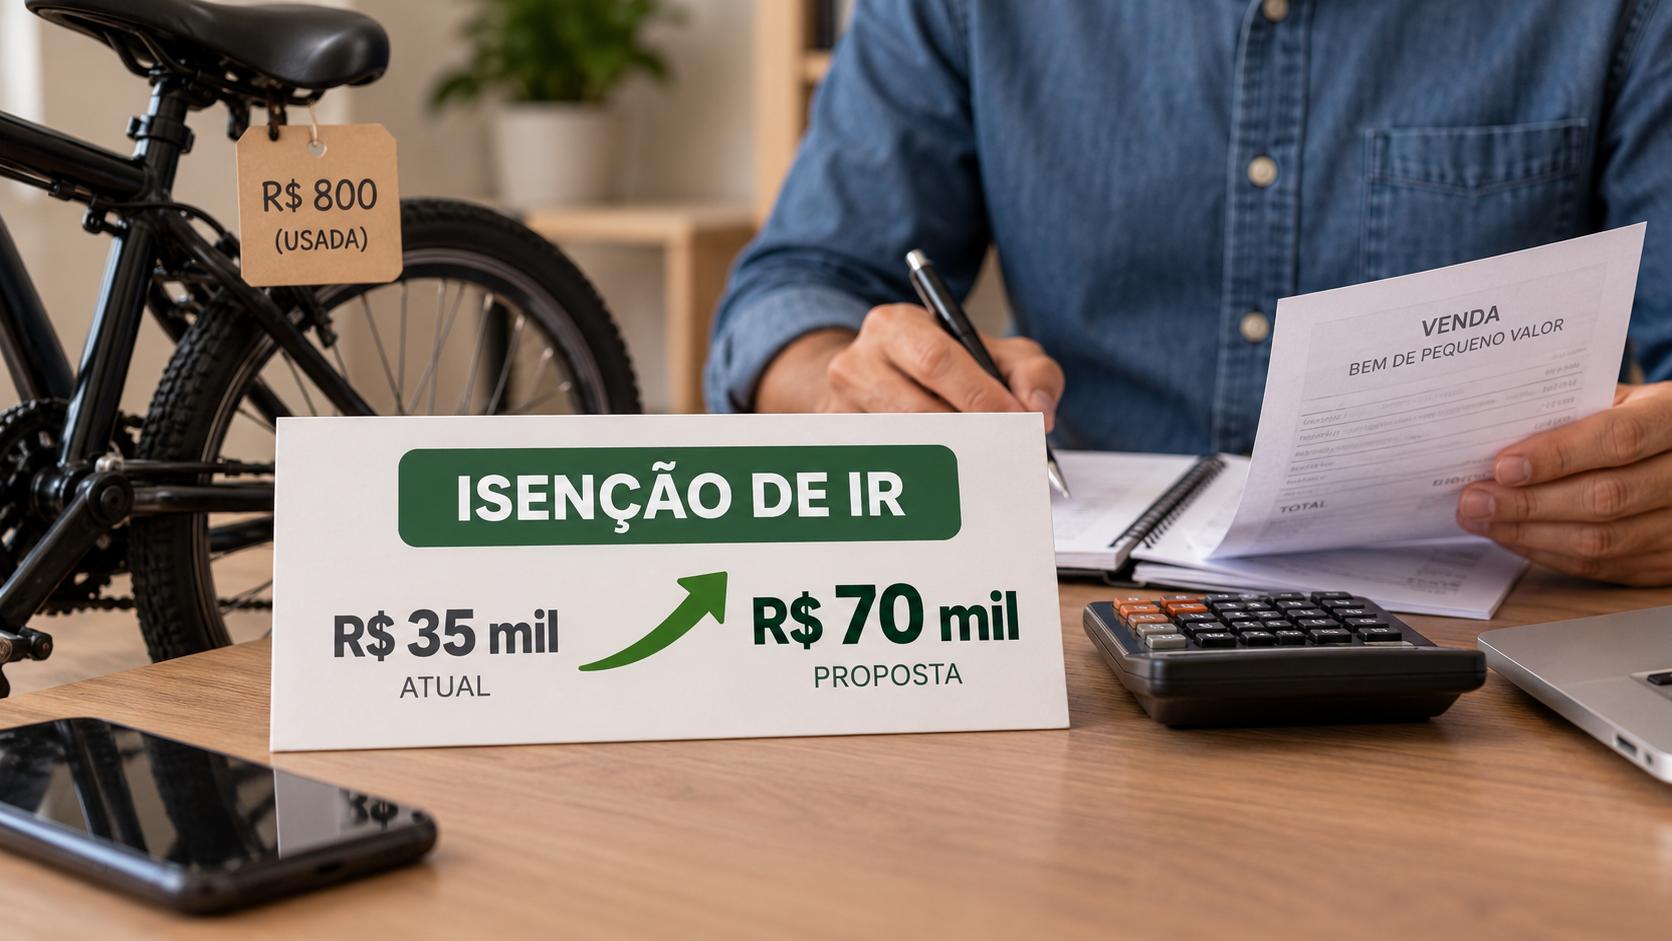
Um projeto em análise na Câmara dos Deputados prevê ampliar o limite de isenção do Imposto de Renda aplicado à venda de bens de pequeno valor. Pela proposta, operações de até R$ 70 mil poderiam ficar dispensadas da apuração do imposto, ante o teto atual de R$ 35 mil.
A mudança ainda não está em vigor. Enquanto o texto tramita no Legislativo, permanece válida a regra atual, que considera o valor total da venda para definir se a operação se enquadra na faixa de isenção prevista para bens de pequeno valor.
O que o projeto pretende alterar
O objetivo da proposta é elevar o valor de referência utilizado para identificar vendas de menor porte. O limite, atualmente fixado em R$ 35 mil, seria dobrado e passaria a alcançar operações de até R$ 70 mil.
Na prática, o texto amplia a faixa em que o contribuinte pode deixar de recolher Imposto de Renda sobre o ganho obtido com a venda de um bem, desde que a operação se enquadre nas condições estabelecidas pela legislação. A alteração depende da aprovação do projeto e das demais etapas do processo legislativo.
O limite não corresponde ao lucro obtido pelo vendedor. Ele é usado como parâmetro para o valor da alienação do bem. Por isso, a análise deve considerar o preço pelo qual o patrimônio foi vendido, e não apenas a diferença entre o valor de compra e o valor recebido na venda.
Como funciona a regra atualmente
A legislação do Imposto de Renda prevê tratamento específico para a venda de bens de pequeno valor. Hoje, quando o valor da operação não supera R$ 35 mil, o ganho de capital pode ser alcançado pela isenção prevista para esse tipo de negociação.
O ganho de capital é a diferença positiva entre o valor de venda de um bem e o custo informado pelo proprietário. Em situações sujeitas à tributação, essa diferença pode precisar ser apurada e declarada pelo contribuinte, conforme as regras do Imposto de Renda.
O projeto não elimina a necessidade de observar as normas de declaração. A proposta altera o limite monetário usado para a isenção, caso seja aprovada, mas não substitui as demais obrigações previstas na legislação tributária.
Também é necessário separar a venda ocasional de bens de outras situações submetidas a regras próprias. O enquadramento de uma operação depende das características do bem, do valor da alienação e das normas aplicáveis ao caso concreto.
O que mudaria para o contribuinte
Se o projeto for aprovado e entrar em vigor, uma venda com valor superior a R$ 35 mil e de até R$ 70 mil poderá passar a ser analisada dentro da nova faixa de isenção. Hoje, uma operação nesse intervalo não se enquadra no limite de pequeno valor atualmente previsto.
A alteração teria efeito sobre contribuintes que vendem bens de forma eventual e obtêm ganho na operação. O alcance exato dependerá do texto aprovado pelo Congresso Nacional e da redação final da norma que eventualmente for publicada.
Até que haja mudança legislativa, o contribuinte deve continuar considerando o limite de R$ 35 mil. A simples apresentação de uma proposta não modifica a forma de cálculo, de apuração ou de declaração do Imposto de Renda.
Esse ponto é relevante porque projetos em tramitação podem ser alterados durante a análise parlamentar. O texto pode passar por comissões, receber emendas ou ter sua redação modificada antes de uma eventual aprovação. A regra aplicável é sempre a que estiver em vigor no período da operação e da declaração correspondente.
Limite não significa isenção geral para qualquer venda
A proposta trata de uma referência específica para vendas de bens de pequeno valor. Ela não cria uma dispensa ampla para todas as formas de alienação de patrimônio nem impede a aplicação de outras regras do Imposto de Renda.
O contribuinte ainda precisa verificar se a operação se enquadra na hipótese prevista em lei. A natureza do bem, o valor total da venda e a existência de normas específicas podem influenciar o tratamento tributário.
Também não se deve confundir o limite de isenção com o valor do patrimônio do vendedor ou com o total de bens que ele possui. O parâmetro está relacionado à operação de venda considerada pela legislação.
Da mesma forma, a eventual elevação do teto não significaria autorização para omitir informações. As obrigações de declaração e os registros exigidos pelas normas fiscais continuariam sujeitos às regras vigentes.
Tramitação ainda precisa ser concluída
O projeto está em análise na Câmara dos Deputados e ainda não produz efeitos para os contribuintes. Para que a mudança passe a valer, o texto precisa seguir o rito legislativo previsto, ser aprovado nas instâncias competentes e, posteriormente, cumprir as etapas necessárias para sua entrada em vigor.
Durante esse processo, o conteúdo da proposta pode ser mantido, alterado ou rejeitado. Por esse motivo, o valor de R$ 70 mil representa o limite previsto no projeto, e não um novo teto já incorporado à legislação do Imposto de Renda.
A diferença entre a regra atual e o texto em análise deve ser observada por quem pretende vender um bem e precisa avaliar a necessidade de apurar eventual ganho de capital. No cenário atual, o valor de referência continua sendo R$ 35 mil.
Por que a mudança depende da lei em vigor
O Imposto de Renda é regido por normas que definem as situações de incidência, as hipóteses de isenção e os procedimentos de declaração. A alteração de um desses parâmetros exige mudança legislativa ou ato normativo com respaldo legal.
Assim, uma proposta apresentada no Congresso não altera automaticamente a tributação. O contribuinte deve acompanhar a tramitação e utilizar as orientações oficiais correspondentes ao ano-calendário e ao período de entrega da declaração.
Enquanto não houver nova regra publicada e aplicável, a venda de um bem deve ser avaliada segundo o limite vigente e as demais disposições do Imposto de Renda. Em caso de dúvida sobre uma operação específica, a orientação adequada é consultar os canais oficiais da administração tributária ou um profissional habilitado.
O projeto em análise concentra-se, portanto, na atualização do valor usado para a isenção. A proposta não representa uma mudança imediata no sistema tributário, mas abre discussão sobre a adequação do limite de R$ 35 mil para as vendas de bens de pequeno valor.
Fonte: Agência Câmara de Notícias.