Um projeto em análise na Câmara dos Deputados pretende estabelecer um tratamento penal específico para descontos indevidos inseridos na folha de pagamento. A proposta mira situações em que valores são lançados no contracheque sem autorização do trabalhador e acabam reduzindo a quantia que ele deveria receber.
O texto ainda está em tramitação e, portanto, não muda as regras atualmente aplicáveis. Para entrar em vigor, a proposta precisará avançar nas etapas de análise do Congresso Nacional e ser aprovada conforme o processo legislativo.
O que a proposta pretende alcançar
A medida concentra-se na etapa de processamento da folha de pagamento. O foco não está apenas no resultado final — o recebimento de um salário menor —, mas na possível criação ou inserção fraudulenta de um desconto antes de o pagamento chegar ao trabalhador.
Na prática, a proposta busca diferenciar o desconto legítimo daquele que é incluído artificialmente no cálculo salarial. A autorização do empregado aparece como referência para essa distinção. Quando existe consentimento válido para a cobrança, o lançamento pode fazer parte da relação regular de pagamento. Quando o valor é inserido sem essa autorização, o fato pode ser enquadrado de maneira específica pelo texto.
A iniciativa trata, assim, da origem do abatimento registrado na folha. O objetivo é alcançar a manipulação do documento ou do sistema usado para calcular o salário, desde que estejam presentes os elementos previstos na proposta.
Autorização é o ponto central
O projeto considera relevante verificar se o trabalhador autorizou o desconto. Essa análise permite separar operações previstas em lei ou aceitas pelo empregado de lançamentos feitos sem conhecimento ou consentimento.
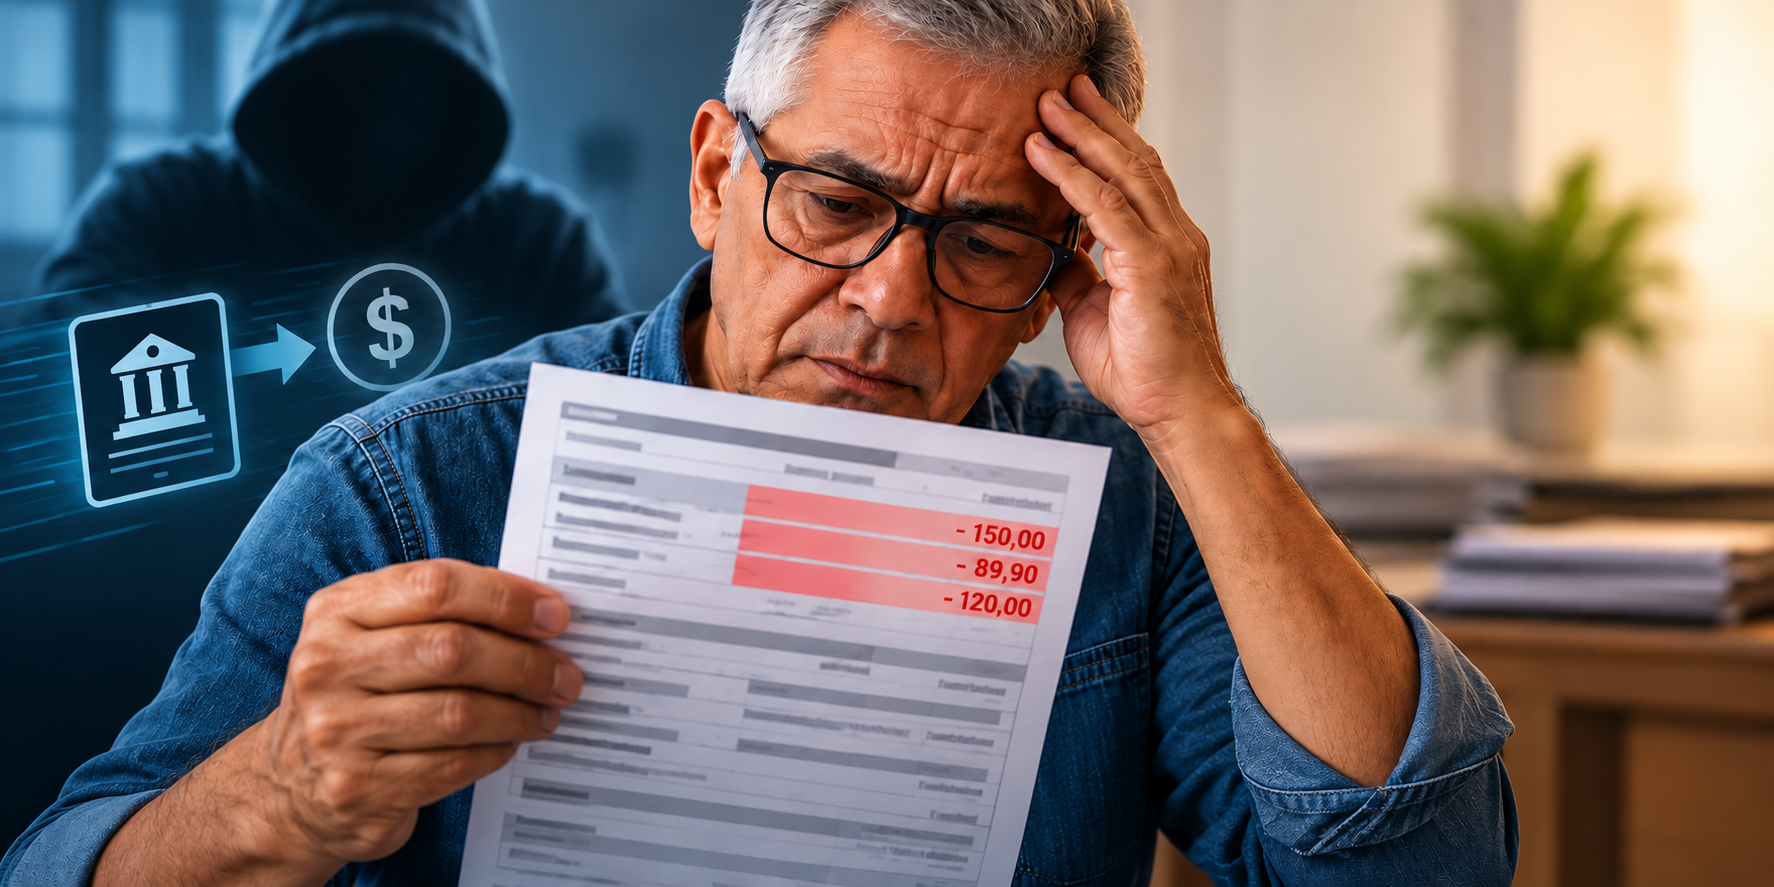
O contracheque reúne informações sobre a composição do pagamento, incluindo o valor devido, os abatimentos e a quantia líquida recebida. Por isso, a inclusão de uma rubrica não autorizada pode alterar diretamente o resultado do cálculo salarial.
O texto em discussão na Câmara relaciona a fraude à inserção indevida desse tipo de informação na folha. A proposta não trata todo desconto como irregular. O ponto destacado é a criação ou utilização fraudulenta do lançamento para reduzir o valor destinado ao trabalhador.
Diferença entre desconto regular e lançamento fraudulento
Descontos podem ocorrer por diferentes razões previstas na legislação ou decorrentes de autorizações feitas pelo empregado. O projeto não elimina essas possibilidades nem impede a realização de abatimentos legítimos.
A preocupação da proposta está nos casos em que o registro não corresponde a uma obrigação válida ou não foi autorizado. Nessas situações, o valor aparece no processamento salarial como se fosse devido, embora reduza o pagamento que deveria ser realizado.
A distinção é importante porque a folha de pagamento pode ser usada para formalizar várias etapas da remuneração. Um dado lançado no sistema influencia o contracheque e o valor líquido transferido ao trabalhador. Se a informação for falsa ou inserida de maneira fraudulenta, o prejuízo pode ocorrer antes mesmo do depósito do salário.
Tratamento penal específico
O projeto pretende levar esse tipo de conduta para uma previsão penal própria. A proposta parte da avaliação de que a fraude realizada dentro da folha possui características que justificam uma descrição específica no Código Penal.
Com isso, o texto procura definir a conduta relacionada ao desconto não autorizado e estabelecer uma resposta penal correspondente. O enquadramento dependerá dos requisitos que forem aprovados ao final da tramitação legislativa.
Enquanto a proposta não for convertida em lei, não existe um novo crime aplicável com base apenas na apresentação ou na análise do projeto. Eventuais responsabilidades continuam sujeitas às normas em vigor e à apuração dos fatos pelas autoridades competentes.
Processamento da folha entra no debate
A discussão desloca a atenção para uma fase anterior ao pagamento. Em vez de considerar somente o salário já recebido a menor, o texto mira a interferência no cálculo que define quanto será pago.
Essa abordagem alcança o registro utilizado para formar o contracheque. A inserção de um desconto sem autorização pode fazer com que o sistema apresente como legítimo um abatimento que não deveria existir.
O projeto, portanto, trata da relação entre a informação lançada na folha e o valor efetivamente devido. A fraude estaria associada à alteração indevida desse processo, com impacto direto sobre a remuneração do trabalhador.
O que ainda precisa ser definido
Como está em fase de análise, a proposta ainda depende do exame legislativo e das decisões que poderão ser tomadas durante a tramitação. O conteúdo pode ser discutido, alterado ou rejeitado antes de uma eventual aprovação final.
Também será necessário observar a redação que prevalecerá ao fim do processo, caso o projeto avance. É nela que deverão estar definidos os elementos da conduta, as condições para a caracterização do crime e as consequências aplicáveis.
Até que isso ocorra, a existência do projeto não autoriza concluir que qualquer desconto questionado será automaticamente considerado crime. A identificação de uma irregularidade depende das circunstâncias do caso, dos documentos disponíveis e da aplicação da legislação vigente.
Impacto para trabalhadores e empregadores
Para os trabalhadores, a proposta coloca em evidência a importância de conferir os lançamentos do contracheque e verificar se os descontos correspondem a obrigações ou autorizações existentes. O texto, porém, não cria por si só um procedimento novo de contestação nem altera os canais atualmente disponíveis para questionamentos.
Para empregadores e responsáveis pelo processamento da folha, o projeto reforça a relevância dos registros que formam o cálculo salarial. A inclusão de uma informação no sistema pode afetar diretamente o valor líquido pago e, se feita de maneira fraudulenta, poderá ser analisada sob o enquadramento previsto na proposta, caso ela seja aprovada.
A matéria ainda depende do andamento no Congresso. Até o momento, o ponto principal em discussão é a criação de uma previsão penal específica para a fraude relacionada a descontos não autorizados na folha de pagamento.
Fonte: Agência Câmara de Notícias.